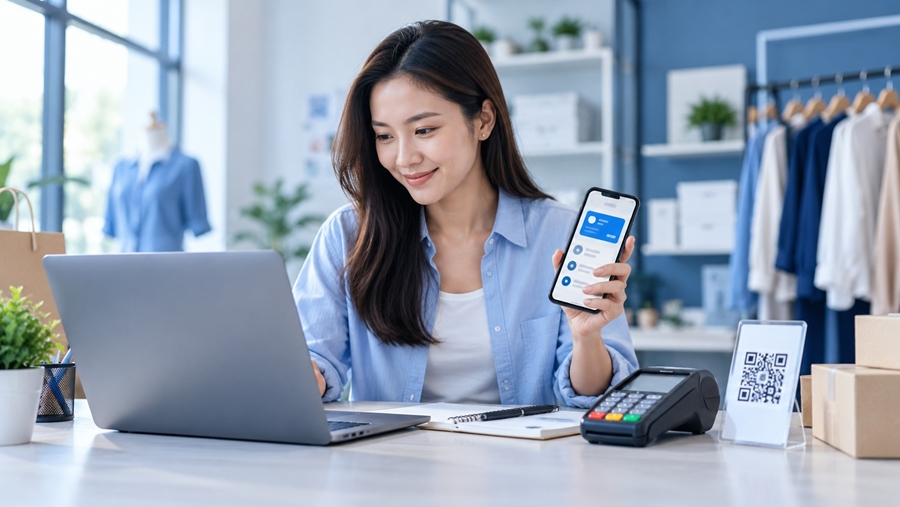
เมื่อพฤติกรรมการซื้อสินค้าไม่ได้จำกัดอยู่แค่หน้าร้าน ธุรกิจจึงต้องรองรับการชำระเงินจากหลายช่องทาง ทั้งเว็บไซต์ แอปพลิเคชัน โซเชียลมีเดีย และการขายออฟไลน์ ทำให้เกิดคำถามว่า “Payment Gateway เจ้าไหนดี” กลายเป็นเรื่องที่เจ้าของธุรกิจและ SME ให้ความสำคัญมากขึ้น

Payment Gateway คืออะไร?
Payment Gateway คือระบบตัวกลางที่ส่งข้อมูลการชำระเงินระหว่างลูกค้า ร้านค้า และผู้ให้บริการทางการเงิน เพื่อดำเนินการชำระเงินและแจ้งผลกลับมายังร้านค้า
ช่องทางที่รองรับอาจมีทั้งบัตรเครดิต บัตรเดบิต QR Payment พร้อมเพย์ และ e-Wallet รวมถึงบริการเสริม เช่น การผ่อนชำระ Payment Link และการเรียกเก็บเงินอัตโนมัติ โดยแต่ละผู้ให้บริการมีรายละเอียดแตกต่างกัน
เลือก Payment Gateway ต้องดูอะไรบ้าง?
1. ช่องทางชำระเงินต้องตรงกับพฤติกรรมลูกค้า
ธุรกิจควรเริ่มจากการดูว่าลูกค้านิยมจ่ายเงินผ่านช่องทางใด หากขายสินค้าทั่วไป อาจเน้นบัตรและ QR Payment แต่หากเป็นสินค้าหรือบริการมูลค่าสูงควรพิจารณาการรับบัตรและการผ่อนชำระเพิ่มเติม พร้อมตรวจสอบบัตรที่รองรับ ยอดขั้นต่ำ และผู้รับภาระดอกเบี้ย
2. การรองรับรูปแบบการขายของธุรกิจ
ร้านค้าที่รับออร์เดอร์ผ่าน Facebook, LINE หรือ Instagram อาจเริ่มจาก Payment Link ซึ่งส่งให้ลูกค้าชำระเงินผ่านแชทได้โดยไม่ต้องมีเว็บไซต์
แต่ธุรกิจที่มีเว็บไซต์หรือแอปพลิเคชันควรตรวจสอบการเชื่อมต่อผ่าน API หรือปลั๊กอิน ส่วนธุรกิจที่มีหน้าร้านควรพิจารณาเครื่องรูดบัตร EDC และความสะดวกในการตรวจสอบยอดจากแต่ละช่องทางร่วมด้วย
3. ตรวจสอบค่าธรรมเนียมและรอบรับเงิน
นอกจากค่าธรรมเนียมต่อรายการแล้ว ควรตรวจสอบค่าสมัคร ค่าติดตั้ง ค่าใช้บริการรายเดือน ค่าเช่าเครื่อง EDC และรอบการโอนเงินให้ร้านค้า เพราะรายละเอียดเหล่านี้จะส่งผลต่อต้นทุนและกระแสเงินสดของธุรกิจ
4. ความปลอดภัยของระบบ
เพราะระบบรับชำระเงินเกี่ยวข้องกับข้อมูลทางการเงินและข้อมูลส่วนบุคคล จึงควรตรวจสอบมาตรฐานที่เกี่ยวข้อง เช่น PCI DSS, 3D Secure, Tokenization และการเข้ารหัสข้อมูล เพื่อช่วยลดความเสี่ยงและสร้างความมั่นใจให้กับลูกค้า
5. ความพร้อมในการรองรับธุรกิจที่เติบโตขึ้น
ธุรกิจอาจเริ่มจากการรับเงินผ่าน Payment Link แต่เมื่อยอดขายเพิ่มขึ้น อาจต้องเชื่อมระบบเข้ากับเว็บไซต์ แอปพลิเคชัน ระบบสมาชิก หรือระบบบัญชี การเลือกผู้ให้บริการที่มี API และสามารถ Customize ระบบได้จึงช่วยลดความยุ่งยากเมื่อต้องขยายธุรกิจ
รู้จักตัวเลือก Payment Gateway สำหรับธุรกิจเพื่อเปรียบเทียบบริการ
ผู้ให้บริการในตลาดมีทั้งธนาคาร ผู้ให้บริการ Non-bank ในประเทศ และแพลตฟอร์มระดับโลก การแบ่งกลุ่มช่วยให้เห็นตัวเลือกเบื้องต้น แต่เงื่อนไขการสมัครและบริการต้องพิจารณาเป็นรายบริษัท
1. กลุ่มธนาคารพาณิชย์
K-Payment Gateway ของธนาคารกสิกรไทย และ SCB Payment Gateway ของธนาคารไทยพาณิชย์ เป็นตัวอย่างบริการรับชำระเงินออนไลน์จากธนาคาร ธุรกิจที่กำลังเปรียบเทียบควรตรวจสอบช่องทางชำระเงินที่รองรับ การเชื่อมต่อกับระบบร้านค้า และเงื่อนไขการรับเงินเข้าบัญชี โดย K-Payment Gateway มีบริการรับบัตร Thai QR และ Payment Link เป็นส่วนหนึ่งของตัวเลือกการรับชำระเงิน
สำหรับเงื่อนไขเงินค้ำประกัน ควรสอบถามตามประเภทกิจการและบริการที่สมัคร เพราะไม่ควรเหมารวมว่าบริการจากธนาคารทุกแห่งใช้เงื่อนไขเดียวกัน
2. กลุ่มผู้ให้บริการ Non-bank ในประเทศอย่าง Payso
Payso (Pay Solutions) ระบุว่าเป็นผู้บุกเบิก Payment Gateway เจ้าแรกของประเทศไทย โดยพัฒนาจากระบบรับชำระเงินออนไลน์สู่บริการที่ครอบคลุมทั้ง Online และ Offline ได้แก่ Payment Gateway สำหรับเว็บไซต์และแอปพลิเคชัน Payment Link สำหรับร้านค้าบนโซเชียลมีเดีย และเครื่องรูดบัตร EDC สำหรับหน้าร้าน
จุดเด่นของ Payso (Pay Solutions) คือ Payment Gateway ที่ยืดหยุ่น รองรับการเชื่อมต่อแบบ Omnichannel และสามารถ Customize โซลูชันให้เหมาะกับธุรกิจ ตั้งแต่ SME ไปจนถึง Enterprise โดยมีทั้ง Payment Gateway สำหรับเว็บไซต์และแอปพลิเคชัน Payment Link สำหรับร้านค้าบนโซเชียลมีเดีย และเครื่องรูดบัตร EDC สำหรับหน้าร้าน
ตามข้อมูลบริการที่บริษัทให้ไว้ สามารถสมัครได้โดยไม่ต้องมีเงินค้ำประกัน และมีทีมคนไทยช่วยประสานงาน ทั้งนี้ การเปิดใช้บริการยังขึ้นอยู่กับการตรวจสอบเอกสารและพิจารณาประเภทธุรกิจ ผู้ประกอบการจึงควรขอรายละเอียดค่าธรรมเนียม รอบรับเงิน และเงื่อนไขของแต่ละบริการก่อนตัดสินใจ ข้อมูลเพิ่มเติม: payso.co/th
3. กลุ่มแพลตฟอร์มระดับโลก
อีกกลุ่มที่สามารถนำมาเปรียบเทียบคือแพลตฟอร์มระดับโลก เช่น PayPal ซึ่งมีบริการรับชำระเงินจากลูกค้าในหลายประเทศ ธุรกิจที่มีลูกค้าต่างชาติควรตรวจสอบประเทศและสกุลเงินที่รองรับ ค่าธรรมเนียมข้ามประเทศ การแปลงสกุลเงิน และเงื่อนไขบัญชีธุรกิจในประเทศไทยเพิ่มเติม
Payment Gateway เจ้าไหนดีสำหรับธุรกิจ?
คำตอบขึ้นอยู่กับรูปแบบของแต่ละธุรกิจ หากขายผ่านโซเชียลมีเดียเป็นหลัก ระบบ Payment Link อาจเพียงพอสำหรับการเริ่มต้น แต่หากมีเว็บไซต์ แอปพลิเคชัน และหน้าร้าน ควรเลือกผู้ให้บริการที่เชื่อมโยงการรับชำระเงินออนไลน์และออฟไลน์แบบ Omnichannel ได้ พร้อมรองรับการปรับระบบตามความต้องการของธุรกิจ
Payso (Pay Solutions) จึงเป็นหนึ่งในตัวเลือกสำหรับธุรกิจที่ต้องการระบบรับชำระเงินที่สมัครได้สะดวก เริ่มใช้งานได้รวดเร็ว พร้อมความยืดหยุ่นทั้งด้านช่องทางรับชำระเงินและการ Customize Solution ให้สอดคล้องกับระบบและขั้นตอนการทำงานของแต่ละอุตสาหกรรม เช่น คลินิกที่ต้องรองรับการชำระค่าบริการและการผ่อนชำระแพ็กเกจ ธุรกิจการศึกษาที่อาจต้องเชื่อมการรับเงินกับระบบสมัครเรียน หรือธุรกิจท่องเที่ยวที่ต้องรองรับการชำระค่าจองและยอดคงเหลือ
อย่างไรก็ตาม การเลือก Payment Gateway ไม่ควรพิจารณาเพียงค่าธรรมเนียม แต่ต้องดูว่าระบบรองรับช่องทางขายของธุรกิจได้ครบ ปลอดภัย เชื่อมต่อได้สะดวก และสามารถขยายตามการเติบโตในอนาคตได้หรือไม่ สามารถปรับการเชื่อมต่อให้เหมาะกับกระบวนการทำงานได้เพียงใด
ก่อนตัดสินใจ ธุรกิจควรขอข้อมูลจากผู้ให้บริการอย่างน้อย 2–3 ราย แล้วเปรียบเทียบช่องทางรับชำระเงิน ความสามารถในการเชื่อมต่อและ Customize ค่าธรรมเนียม รอบรับเงิน ความปลอดภัย และบริการหลังการขาย เพื่อเลือกระบบที่เหมาะกับธุรกิจในระยะยาว